Maison pied dans l’eau : critères, avantages et points de vigilance avant l’achat

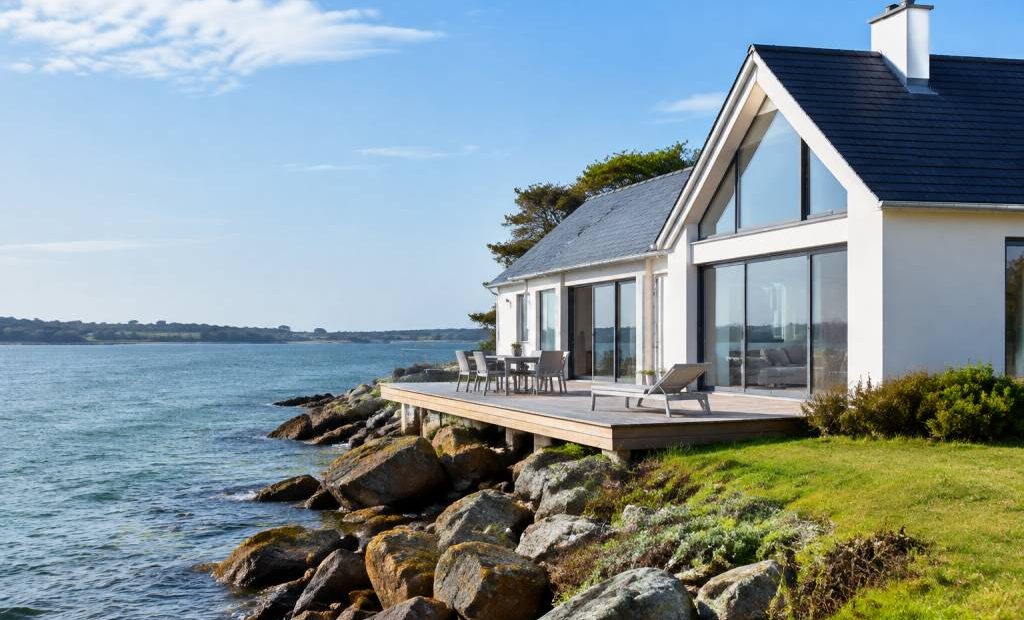
Une maison où l’on rejoint la plage en quelques pas, où le bruit des vagues accompagne le petit-déjeuner et où l’horizon devient le premier décor du salon : le rêve est facile à comprendre. Mais une maison « pied dans l’eau » n’est pas un achat immobilier comme les autres. Derrière la vue, il y a un littoral vivant, des règles d’urbanisme spécifiques et des risques qu’il faut examiner avec autant d’attention que l’état de la toiture.
Avant de vous laisser séduire par une terrasse face à l’océan, prenez le temps de vérifier ce que vous achetez réellement, ce que vous pourrez faire du bien et comment il évoluera dans le temps. Voici les critères essentiels, les avantages concrets et les points de vigilance à connaître avant de vous engager.
Que signifie vraiment « pied dans l’eau » ?
L’expression est séduisante, mais elle ne désigne pas un statut juridique précis. Elle peut décrire une maison située en bord de plage, une propriété avec accès direct au rivage, un logement séparé de la mer par une dune ou encore une maison donnant sur un port ou un estuaire. Ces situations n’offrent ni les mêmes usages ni les mêmes garanties.
Il faut notamment distinguer la proximité de l’eau de la propriété du terrain jusqu’au rivage. Sur le littoral, le domaine public maritime comprend généralement la partie du rivage couverte et découverte par les marées, selon les règles applicables. Une clôture, un portillon ou un chemin privé ne signifient donc pas nécessairement que la plage appartient au propriétaire. L’accès au rivage et les éventuelles servitudes doivent être vérifiés avec soin.
Lors d’une visite, demandez précisément où s’arrêtent les limites cadastrales, quels accès sont privés ou publics et si des servitudes de passage existent. Le plan cadastral apporte un premier éclairage, mais il ne suffit pas toujours à établir les limites exactes d’une propriété. En cas de doute, un géomètre-expert ou un notaire peut vous aider à clarifier la situation.
Les avantages d’une maison au bord de l’eau
Le premier atout est évident : le cadre de vie. La mer change d’aspect au fil des heures et des saisons. Une promenade avant le travail, une baignade improvisée ou un déjeuner dehors deviennent des habitudes plutôt que des sorties à organiser. Pour une résidence secondaire, cette proximité peut transformer chaque séjour. Pour une résidence principale, elle apporte un environnement quotidien singulier.
La lumière et les vues participent aussi à l’attrait du bien. Une ouverture sur l’océan, un port ou une baie peut donner une vraie sensation d’espace, même dans une maison de surface modeste. C’est un critère à apprécier à différents moments de la journée : l’orientation, les vents dominants et l’ensoleillement peuvent modifier le confort d’une pièce autant que sa vue.
Enfin, les biens en première ligne sont rares. Cette rareté peut soutenir leur valeur, notamment dans les secteurs recherchés du littoral atlantique. Mais elle ne garantit ni une revente rapide ni une hausse automatique du prix. L’état du logement, la qualité de l’accès, les risques naturels et les possibilités d’évolution restent déterminants. Une adresse remarquable ne compense pas tous les défauts.
Choisir le bon emplacement, pas seulement la plus belle vue
Deux maisons qui semblent toutes deux « les pieds dans l’eau » peuvent offrir des expériences très différentes. Une propriété face à une plage animée n’aura pas le même environnement qu’une maison au bord d’une crique, d’un chenal ou d’un estuaire. Pensez à visiter le quartier hors saison et, si possible, à plusieurs moments de la journée.
Observez les accès, le stationnement, les commerces, les services de santé et les transports. Une maison isolée peut être merveilleuse en juillet et moins pratique le reste de l’année. Vérifiez aussi le niveau d’activité touristique, les nuisances sonores, l’éclairage nocturne et la fréquentation du rivage. Une promenade publique à proximité peut être un agrément, mais aussi générer du passage devant la propriété.
Le terrain mérite une attention particulière. Une dune, une digue, une falaise ou une berge ne sont pas de simples éléments de décor : ils influencent la stabilité, l’exposition aux vagues et les besoins d’entretien. Demandez qui est responsable de l’entretien des ouvrages, des chemins et des éventuelles protections. Ne partez pas du principe qu’une digue privée vous protège de tout risque, ni qu’elle pourra être réparée ou rehaussée librement.
Les risques naturels à examiner avant l’offre
Le littoral évolue. L’érosion peut faire reculer le trait de côte, tandis que les tempêtes et les fortes marées peuvent provoquer des submersions ou endommager les aménagements. Les risques varient fortement selon la commune, la configuration du terrain et les protections présentes. Une maison qui n’a jamais été touchée par l’eau n’est pas nécessairement à l’abri à l’avenir.
Consultez les documents d’information sur les risques applicables à la parcelle et demandez l’état des risques fourni dans le cadre de la vente. Renseignez-vous également auprès de la mairie et des services compétents sur les plans de prévention des risques littoraux, les zones exposées à la submersion et les règles d’urbanisme. Les cartes publiques constituent un point de départ, pas une expertise personnalisée : elles doivent être rapprochées de la situation concrète du bien.
Sur place, recherchez les indices d’exposition : traces d’humidité, corrosion des garde-corps, affouillement autour des fondations, fissures, réparations répétées ou équipements placés en hauteur. Interrogez le vendeur sur les épisodes de tempête, les dégâts subis et les travaux réalisés. Une réponse précise, accompagnée de factures et de rapports, vaut mieux qu’un rassurant « ici, il ne se passe jamais rien ».
La hausse du niveau marin et l’évolution des épisodes météorologiques renforcent l’importance de cette analyse dans la durée. Un professionnel du bâtiment, un bureau d’études ou un spécialiste des risques littoraux pourra, selon le contexte, évaluer la vulnérabilité de la maison. Mieux vaut intégrer cette dépense en amont que découvrir après l’achat un problème structurel coûteux.
Urbanisme et travaux : vérifier avant d’imaginer
Vous rêvez d’agrandir la maison, de créer une grande baie vitrée ou d’aménager une terrasse ? Commencez par vérifier que ces travaux sont autorisés. Les communes littorales sont soumises à des règles particulières, notamment au titre de la loi Littoral, auxquelles s’ajoutent le plan local d’urbanisme et, le cas échéant, un plan de prévention des risques.
La présence d’une construction existante ne signifie pas que vous pourrez l’étendre, la reconstruire à l’identique ou transformer ses annexes. Les contraintes peuvent concerner l’emprise au sol, la hauteur, l’aspect extérieur, les clôtures, les accès et les travaux de protection contre la mer. Avant de signer, demandez à la mairie quelles règles s’appliquent à la parcelle et faites confirmer les possibilités par écrit lorsque votre projet est déterminant.
Examinez également les autorisations des extensions, vérandas, terrasses et dépendances déjà présentes. Un aménagement visible depuis le jardin n’est pas nécessairement conforme. Le notaire peut vérifier plusieurs pièces du dossier, mais il est judicieux de réunir vous-même les permis, déclarations préalables et attestations de conformité disponibles. Si l’achat dépend d’un projet précis, faites-en un point à éclaircir avant de vous engager.
Un bâtiment exposé à l’air marin demande une vigilance particulière
Le sel, l’humidité et le vent accélèrent l’usure de nombreux matériaux. Les menuiseries, les ferronneries, les volets, les équipements extérieurs et certaines fixations peuvent nécessiter un entretien plus fréquent qu’à l’intérieur des terres. Une maison bien entretenue n’est pas forcément problématique, mais son budget d’entretien doit être réaliste.
Lors de la visite, inspectez la toiture, les façades, les joints, les fenêtres et les pièces en sous-sol. Regardez aussi l’état des installations électriques et de chauffage, ainsi que la ventilation. Une peinture fraîche peut masquer des traces d’humidité : demandez ce qui a été refait, quand et pourquoi. Faites vérifier les éléments sensibles par des artisans ou un diagnostiqueur lorsque le doute persiste.
Les diagnostics obligatoires fournissent des informations utiles, mais ne remplacent pas une inspection approfondie de la structure et des équipements. Selon le bien, un avis sur les fondations, la charpente, les infiltrations ou l’assainissement peut éviter une mauvaise surprise. Pensez aussi à demander les factures des travaux récents et les garanties encore valables.
Assurance, financement et coûts réels
Avant l’achat, demandez des estimations d’assurance en décrivant précisément la localisation et les risques identifiés. Les conditions et les tarifs peuvent varier selon le secteur et la nature des garanties. Vérifiez notamment les exclusions, les franchises et la couverture des dépendances, des aménagements extérieurs ou des dégâts liés aux événements naturels.
Le prix affiché ne représente qu’une partie du budget. Ajoutez les frais d’acquisition, les travaux immédiats, l’entretien du bâtiment et du terrain, ainsi que les éventuelles charges liées à une copropriété ou à des équipements communs. Une maison très exposée peut aussi nécessiter des réparations plus fréquentes. Demandez des devis pour les travaux déjà envisagés : une estimation orale ne suffit pas à bâtir un budget fiable.
Si vous comptez louer le bien une partie de l’année, vérifiez les règles locales applicables à la location saisonnière, les démarches nécessaires et les contraintes de stationnement ou de voisinage. Les revenus potentiels dépendent de la saison, de l’accessibilité et des services proposés. Ne fondez pas votre plan de financement sur un taux d’occupation optimiste sans l’avoir comparé à des données locales réalistes.
Les bonnes questions à poser avant de signer
Préparez vos questions et demandez des documents. Un vendeur sérieux doit pouvoir vous renseigner sur l’historique du bien et ses travaux. Pour organiser vos vérifications, gardez en tête cette liste :
-
Quelles sont les limites exactes de la parcelle et quelles servitudes la concernent ?
-
Le bien est-il situé dans une zone exposée à l’érosion, à la submersion ou à un autre risque naturel ?
-
Quels sinistres ou réparations ont eu lieu, et quels justificatifs sont disponibles ?
-
Les extensions et aménagements existants ont-ils été autorisés ?
-
Quels travaux sont permis par les règles d’urbanisme en vigueur ?
-
Quel entretien le sel, le vent et l’humidité imposent-ils au bâtiment ?
-
Quelles sont les conditions d’assurance et les éventuelles exclusions ?
-
Qui entretient les accès, les ouvrages de protection et les équipements partagés ?
Une maison en bord de mer peut offrir un cadre de vie exceptionnel, à condition de regarder au-delà de la carte postale. Visitez, questionnez, vérifiez les règles et faites évaluer les points techniques qui vous échappent. Le bon achat n’est pas seulement celui qui donne sur l’océan : c’est celui dont les contraintes sont comprises, chiffrées et compatibles avec vos projets.


