


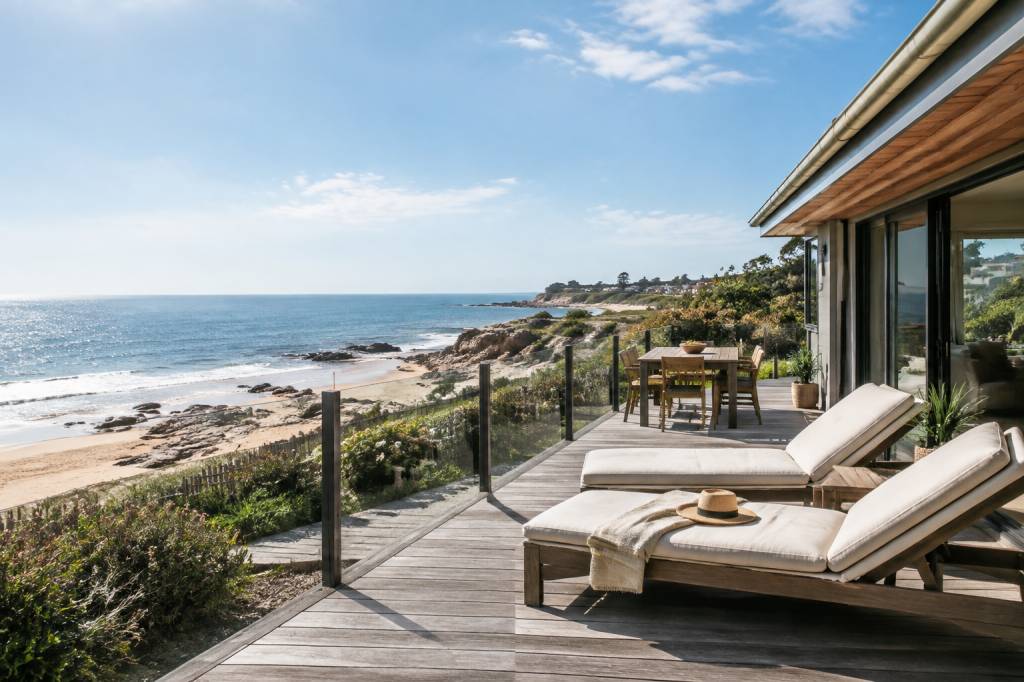
Une maison face à l’océan, des volets ouverts sur l’horizon, le marché à quelques rues et la plage au bout du chemin : l’immobilier littoral fait rêver. Mais acheter en bord de mer ne se résume pas à choisir la plus belle vue. L’exposition aux éléments, les risques naturels, les règles d’urbanisme et les frais d’entretien peuvent transformer un coup de cœur en projet compliqué.
Avant de signer, mieux vaut donc regarder le bien comme un futur lieu de vie, mais aussi comme un bâtiment soumis à des conditions particulières. Voici les points à examiner pour choisir un logement côtier qui vous ressemble, sans laisser l’écume masquer les détails.
Définir votre projet avant de chercher
Résidence principale, maison de vacances ou investissement locatif : la bonne adresse dépend d’abord de votre usage. Un logement parfait pour quelques week-ends en été ne répond pas forcément aux besoins d’une famille qui y vivra toute l’année. Posez-vous la question franchement : comment allez-vous utiliser ce bien, et à quelle fréquence ?
-
Pour y vivre à l’année, privilégiez les commerces ouverts hors saison, les services de santé, les transports et un accès facile aux établissements scolaires ou à votre lieu de travail.
-
Pour une résidence secondaire, évaluez le temps de trajet, la facilité d’accès et les frais liés à une maison parfois inoccupée plusieurs mois.
-
Pour louer, vérifiez la demande réelle, la durée de la saison touristique, les règles locales applicables et le coût de la gestion à distance.
La proximité de la plage est un atout, mais elle ne fait pas tout. À quelques centaines de mètres, un logement peut être plus pratique, moins exposé au vent et nettement plus simple à entretenir. Le bon compromis se trouve parfois dans une rue en retrait, plutôt que les pieds dans le sable.
Choisir le bon secteur, pas seulement la bonne vue
Le littoral n’est pas uniforme. Une station animée en été peut devenir très calme à l’automne. Un village préservé peut offrir un cadre superbe, mais peu de commerces ouverts en hiver. Visitez le quartier à différents moments de la journée et, si possible, en dehors de la haute saison. Vous verrez alors le quotidien derrière la carte postale.
Repérez les nuisances possibles : circulation estivale, stationnement difficile, terrasses bruyantes, activité portuaire ou routes fréquentées. Regardez aussi les accès aux plages et la manière dont le quartier se transforme pendant les vacances. Un trajet annoncé comme « à deux minutes de la mer » peut signifier deux minutes à pied en octobre et vingt minutes pour trouver une place en août.
Enfin, observez la topographie. Le relief, la distance au rivage, la nature du sol et les aménagements voisins comptent autant que l’orientation du salon. Un terrain bas ou situé près d’un cours d’eau peut être exposé à des phénomènes différents d’une maison construite sur un point plus élevé. Il faut étudier la parcelle, pas seulement la façade.
Comprendre les risques naturels et les règles d’urbanisme
En bord de mer, les risques liés à l’eau et aux évolutions du littoral doivent faire partie des premières vérifications. Selon la commune et la localisation du bien, il peut exister un risque de submersion marine, d’érosion côtière, d’inondation ou de mouvement de terrain. Ces situations ne concernent pas tous les logements de la même façon : une adresse précise peut changer l’analyse.
Consultez l’état des risques fourni lors de la vente et demandez les documents d’urbanisme applicables à la parcelle. Le plan de prévention des risques peut imposer des prescriptions, limiter certains travaux ou encadrer les possibilités de construction. Renseignez-vous aussi auprès de la mairie pour connaître les projets et les règles locales : un terrain encore constructible aujourd’hui ne doit pas être considéré comme une promesse de travaux futurs.
Si le logement a déjà connu des épisodes d’inondation, de fortes infiltrations ou des dégâts liés aux tempêtes, demandez des éléments précis : dates, nature des dommages, réparations effectuées et éventuelles déclarations à l’assurance. Une réponse vague du type « ça arrive rarement ici » mérite une vérification indépendante.
Les informations officielles constituent un point de départ, pas une garantie absolue. Pour un projet important, un notaire, un professionnel du bâtiment ou un spécialiste des risques peut vous aider à interpréter les documents. Quelques heures de vérification coûtent moins cher qu’une mauvaise surprise après l’achat.
Inspecter le bâtiment avec les yeux du littoral
L’air marin est agréable pour les promeneurs, mais exigeant pour les matériaux. Le sel et l’humidité accélèrent la corrosion des éléments métalliques et favorisent l’usure des menuiseries, des garde-corps, des ferrures et de certains équipements extérieurs. Une maison bien conçue et correctement entretenue peut très bien résister ; encore faut-il connaître son état réel.
Lors de la visite, examinez en particulier :
-
La toiture et les façades : recherchez les traces d’infiltration, les fissures, les joints dégradés et les réparations récentes dont l’origine reste floue.
-
Les ouvertures : vérifiez l’état des volets, des joints et des fenêtres, notamment leur résistance au vent et leur capacité à limiter les entrées d’humidité.
-
Les balcons et garde-corps : repérez la rouille, les fixations fragilisées et les signes de corrosion, particulièrement sur les parties métalliques.
-
La ventilation : une maison fermée une partie de l’année doit pouvoir évacuer l’humidité. Vérifiez la ventilation et recherchez les odeurs persistantes ou les traces de moisissure.
-
Les abords : observez l’écoulement de l’eau, le drainage, l’état des clôtures et les éventuelles traces de ruissellement.
Demandez les factures d’entretien et de travaux, ainsi que les diagnostics obligatoires. Le diagnostic de performance énergétique mérite une attention particulière : une résidence secondaire mal isolée peut coûter cher à chauffer pendant les séjours d’hiver. Dans une copropriété, consultez aussi les procès-verbaux des assemblées générales, les travaux votés et ceux qui sont envisagés. La façade face à l’océan est séduisante ; le ravalement à venir l’est parfois moins.
Calculer le coût réel, au-delà du prix affiché
Le prix d’achat n’est qu’une partie du budget. Ajoutez les frais d’acquisition, les travaux immédiats, l’assurance, les charges de copropriété, les impôts locaux et les dépenses d’entretien. Dans une zone littorale, il faut parfois prévoir des interventions plus fréquentes sur les équipements extérieurs ou les menuiseries.
Demandez un devis pour les travaux dont l’état est incertain et gardez une marge pour les imprévus. Une peinture extérieure qui s’écaille peut signaler un simple besoin d’entretien, mais aussi révéler un problème d’humidité. De même, une façade récemment repeinte ne dispense pas d’examiner son support.
Contactez plusieurs assureurs avant de vous engager. Présentez-leur l’adresse, la nature du logement et les informations sur les risques disponibles. Les garanties, les exclusions, les franchises et les conditions de prise en charge peuvent varier. Ne vous contentez pas de comparer le montant annuel : une prime attractive peut cacher une franchise élevée ou des restrictions importantes.
Pour un investissement, étudier la demande sans fantasmer la saison
Une location estivale peut générer des revenus intéressants, mais quelques semaines très demandées ne garantissent pas une rentabilité solide sur l’année. Estimez le taux d’occupation avec prudence et intégrez les périodes creuses, les frais de ménage, l’entretien, les commissions de gestion et les éventuelles remises en état entre deux locataires.
Renseignez-vous sur la réglementation de la commune concernant les locations de courte durée et sur les obligations applicables au logement. Les règles peuvent dépendre de la ville, du type de bien et de son usage. Vérifiez également le règlement de copropriété : certaines restrictions peuvent limiter la location ou imposer des conditions particulières.
Imaginez un appartement proche d’une plage, loué à la semaine en juillet et en août. Son potentiel paraît évident. Mais si le stationnement est rare, si les commerces ferment tôt ou si la copropriété prévoit des travaux importants, la rentabilité doit être recalculée. Un tableur réaliste vaut mieux qu’une estimation fondée sur les meilleures semaines de l’été.
Vérifier les possibilités d’évolution du bien
Vous imaginez peut-être une véranda, une extension ou une grande terrasse. Avant de compter sur ces aménagements, consultez les règles d’urbanisme et vérifiez les autorisations nécessaires. En zone littorale, les possibilités de construction et d’extension peuvent être encadrées par des règles spécifiques. La présence d’une maison voisine agrandie ne garantit pas que votre projet sera autorisé.
Pour un logement en copropriété, certaines modifications nécessitent également l’accord de la copropriété. La fermeture d’un balcon, le remplacement des fenêtres ou l’installation d’un équipement visible depuis l’extérieur peuvent être soumis à des règles collectives. Faites confirmer les démarches avant d’intégrer ces travaux à votre budget.
Organiser des visites vraiment utiles
Une visite réussie ne consiste pas à entrer, regarder la vue et repartir avec le sourire. Préparez une liste de questions et prenez le temps de tester le logement. Ouvrez les fenêtres, observez la luminosité, écoutez les bruits extérieurs et vérifiez le débit d’eau. Revenez si possible par temps venteux ou après une période de pluie : les défauts d’étanchéité se montrent parfois mieux dans ces conditions.
Parlez aux voisins ou aux commerçants. Ils peuvent vous renseigner sur la vie du quartier hors saison, les épisodes de mauvais temps, les difficultés de stationnement et les travaux récents. Leur témoignage ne remplace pas les documents officiels, mais il apporte un aperçu concret du quotidien.
Vous pouvez aussi visiter le trajet entre le bien, la plage, les commerces et les transports à pied. Une distance courte sur une carte peut devenir moins pratique avec une poussette, des sacs de courses ou des enfants fatigués. Et si la plage est accessible uniquement par un escalier abrupt, mieux vaut le découvrir avant l’achat qu’au premier retour chargé de serviettes.
Faire de l’emplacement un choix durable
Un bien en bord de mer se choisit avec le cœur, mais il s’achète avec méthode. Clarifiez votre projet, visitez le secteur hors saison, examinez le bâtiment, consultez les documents de risques et calculez tous les frais. Prenez aussi le temps de vérifier les règles d’urbanisme et la demande locative si vous envisagez de louer.
Le meilleur logement côtier n’est pas nécessairement celui qui se trouve au plus près de l’eau. C’est celui qui correspond à votre mode de vie, à votre budget et à votre tolérance aux contraintes du littoral. Une vue sur l’océan, c’est précieux. Une maison saine, bien située et choisie en connaissance de cause, c’est encore mieux.