


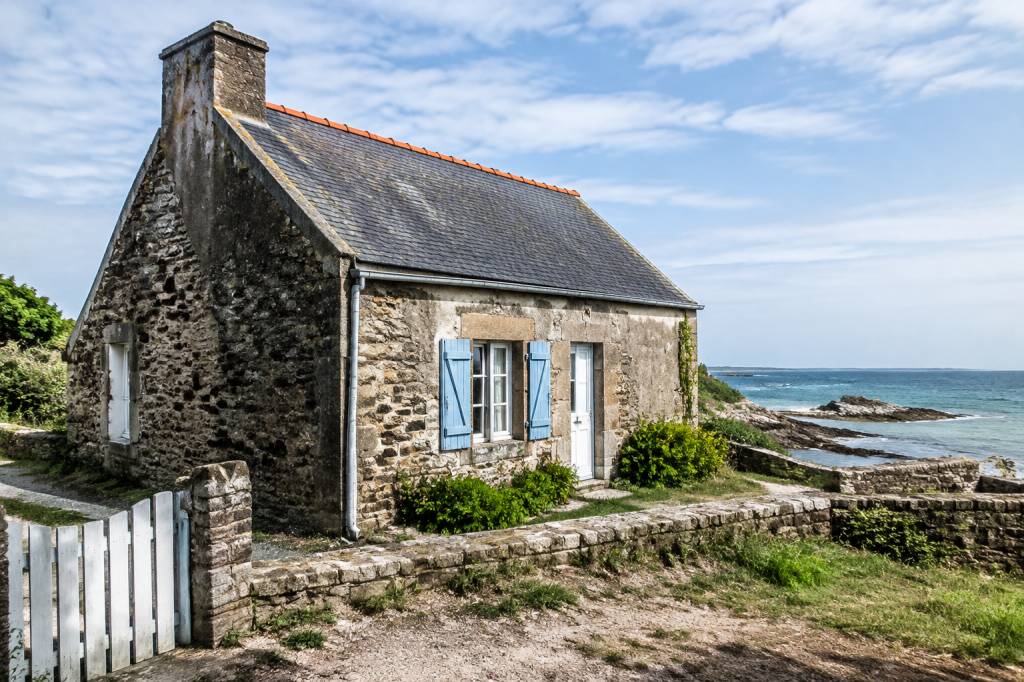
Une petite maison à rénover près de la mer, à prix doux : l’idée a de quoi faire rêver. Un pied-à-terre pour les vacances, un premier achat ou un projet locatif… Mais derrière les volets bleus et la promesse des embruns, certains travaux peuvent vite coûter plus cher que prévu. Avant de signer, mieux vaut donc regarder au-delà du charme des pierres et vérifier ce que le prix ne dit pas.
Sur le littoral, l’humidité, le sel, les risques naturels et les règles d’urbanisme imposent une vigilance particulière. Voici les points à examiner pour distinguer une bonne affaire d’un chantier sans fin.
Un prix bas : bonne affaire ou signal d’alerte ?
Commencez par comparer le prix du bien à celui de maisons similaires dans le même secteur. Regardez la surface, l’état général, la distance à la plage, l’accès aux commerces et les possibilités de stationnement. Une maison affichée très en dessous du marché peut cacher une toiture fatiguée, une extension non déclarée ou des travaux structurels importants.
Ne vous fiez pas uniquement à la proximité de la mer. Deux maisons situées dans la même commune peuvent avoir des valeurs très différentes selon leur exposition, leur état, leur emplacement dans une zone à risques ou les contraintes d’urbanisme applicables. Demandez au vendeur pourquoi le bien est proposé à ce prix et depuis combien de temps il est en vente. Une réponse vague n’est pas une preuve de problème, mais c’est une raison de poser davantage de questions.
Établissez ensuite le coût total du projet : prix d’achat, frais de notaire, travaux, diagnostics complémentaires, éventuels frais d’architecte et marge pour les imprévus. Une maison à 120 000 euros peut revenir plus cher qu’un bien à 160 000 euros si elle nécessite de refaire la toiture, l’électricité et l’assainissement.
Inspecter la maison avec un œil de propriétaire
Lors de la visite, prenez votre temps et regardez chaque pièce, y compris les endroits moins séduisants : combles, cave, dépendances et arrière des placards. Une jolie couche de peinture peut masquer une trace d’humidité, mais elle ne règle rien. Au bord de mer, les infiltrations et la condensation sont fréquentes, notamment dans les logements restés fermés une partie de l’année.
Repérez les auréoles au plafond, les cloques sur les murs, les odeurs persistantes et les moisissures dans les angles. Vérifiez aussi l’état des menuiseries, des joints et des seuils. Des fenêtres qui ferment mal laissent entrer l’air humide et salin, tandis qu’une ventilation insuffisante favorise la condensation. Demandez depuis quand les traces sont présentes et si des réparations ont déjà été réalisées.
Examinez la toiture depuis le sol et, si possible, faites-la vérifier par un professionnel. Tuiles déplacées, gouttières rouillées, traces d’infiltration sous les combles : ces indices méritent un devis avant l’achat. Le sel et les vents marins accélèrent l’usure de certains matériaux, notamment des éléments métalliques. Une toiture qui semble simplement « à surveiller » peut en réalité réclamer une intervention rapide.
Observez également les fissures. Une petite fissure dans un enduit n’a pas la même portée qu’une ouverture traversante ou évolutive. Ne cherchez pas à établir vous-même un diagnostic structurel : demandez l’avis d’un artisan qualifié ou d’un professionnel du bâtiment si un doute subsiste. Le coût de cette expertise est souvent modeste au regard du prix d’une mauvaise surprise.
-
Testez les robinets et les chasses d’eau, et repérez les signes de fuite sous les éviers.
-
Vérifiez le tableau électrique, les prises et la présence d’une installation adaptée à vos besoins.
-
Demandez l’âge du chauffe-eau, du système de chauffage et des équipements de ventilation.
-
Ouvrez les fenêtres et les volets : le sel peut gripper les mécanismes et corroder les ferrures.
-
Regardez les murs extérieurs, les soubassements et les abords de la maison après une période pluvieuse, si possible.
Ne pas négliger les diagnostics immobiliers
Le dossier de diagnostic technique doit être transmis lors de la vente. Sa composition dépend notamment de l’âge du logement et de sa localisation. Il peut inclure le diagnostic de performance énergétique, l’état des risques et pollutions, les diagnostics concernant le plomb ou l’amiante, ainsi que des contrôles relatifs à l’électricité, au gaz ou aux termites, selon les cas.
Le diagnostic de performance énergétique donne une première indication sur la consommation et les émissions du logement. Une mauvaise note n’empêche pas l’achat, mais elle peut annoncer des travaux d’isolation, de chauffage ou de ventilation. Demandez sur quelles données le diagnostic repose et vérifiez si les recommandations sont cohérentes avec l’état réel de la maison. Un logement ancien et peu occupé peut nécessiter une analyse complémentaire pour établir un budget fiable.
Le littoral compte aussi des secteurs concernés par les termites ou d’autres risques signalés dans les documents officiels. Lisez les diagnostics en entier, y compris les annexes et les dates de validité. En cas de résultat inquiétant ou difficile à interpréter, sollicitez un professionnel indépendant. Un rapport n’est pas une simple formalité à parapher entre deux visites.
Vérifier les risques liés au littoral
La vue sur mer a son prix, mais l’exposition aux aléas naturels aussi. Selon la commune et l’emplacement, un bien peut être concerné par le recul du trait de côte, la submersion marine, l’érosion, les inondations ou les mouvements de terrain. Consultez l’état des risques et pollutions remis par le vendeur, puis vérifiez les informations disponibles auprès de la mairie et des services publics compétents.
Ces risques peuvent influer sur les travaux autorisés, les conditions d’assurance et la valeur future du bien. Ils peuvent aussi changer avec le temps. Une maison qui n’a jamais connu d’inondation n’est pas automatiquement à l’abri d’un risque identifié dans les documents d’urbanisme. Posez des questions précises : la rue a-t-elle été touchée lors de fortes marées ou de tempêtes ? Des travaux de protection ont-ils été réalisés ? L’accès au logement est-il parfois interrompu ?
Le bruit et le vent méritent également une visite attentive. Passez dans le quartier à différents moments de la journée, si votre calendrier le permet. Une ruelle paisible en février peut être très animée en août. Et une terrasse exposée aux vents dominants sera peut-être moins agréable qu’elle ne paraît sur les photos.
Comprendre les règles d’urbanisme avant de rêver à une extension
Vous imaginez déjà une véranda, une chambre supplémentaire ou une grande baie donnant sur le jardin ? Avant de dessiner les plans, consultez le plan local d’urbanisme en mairie. Il précise les règles applicables à la parcelle : emprise au sol, hauteur, aspect des façades, stationnement ou encore possibilités d’extension.
Sur le littoral, la loi Littoral et les règles locales peuvent limiter fortement les constructions et les agrandissements. Une dépendance existante n’est pas forcément transformable en logement, et une extension réalisée sans autorisation peut compliquer la vente ou entraîner des démarches coûteuses. Demandez les autorisations de travaux et les déclarations relatives aux aménagements déjà effectués. Comparez les plans avec la réalité : une pièce aménagée ou une véranda ne figurant pas dans les documents mérite une vérification.
La mairie peut aussi vous renseigner sur les projets proches : travaux de voirie, aménagement touristique, modification du stationnement ou évolution des règles d’urbanisme. Ces informations peuvent changer votre appréciation du bien, même si elles ne figurent pas dans l’annonce.
Assainissement, réseaux et accès : les détails qui pèsent dans le budget
Si la maison n’est pas raccordée au tout-à-l’égout, demandez le rapport de contrôle de l’assainissement non collectif. Une installation jugée non conforme peut devoir être remise aux normes dans un délai réglementaire après la vente. Le coût varie selon la configuration du terrain et les travaux nécessaires : mieux vaut obtenir un avis et un devis plutôt que compter sur une estimation à la louche.
Vérifiez aussi les raccordements à l’eau, à l’électricité et aux télécommunications. Dans une maison ancienne ou isolée, le réseau peut nécessiter une mise à niveau. Renseignez-vous sur l’accès des véhicules, les servitudes de passage et la propriété des voies. Une maison charmante au bout d’un chemin privé est moins charmante si les conditions d’accès ne sont pas clairement établies.
Si le logement se trouve dans une copropriété, examinez les procès-verbaux d’assemblée générale, le montant des charges et les travaux votés ou envisagés. Une façade exposée aux embruns ou une toiture commune à rénover peut générer des appels de fonds importants.
Chiffrer les travaux avant de faire une offre
Faites la différence entre les travaux esthétiques et ceux qui touchent à la sécurité, à la structure ou à l’étanchéité. Repeindre une chambre peut attendre ; réparer une toiture qui fuit beaucoup moins. Classez les interventions par priorité et demandez plusieurs devis pour les postes majeurs. Les tarifs et la disponibilité des artisans peuvent varier fortement d’une commune à l’autre, en particulier pendant la saison touristique.
Prévoyez une marge pour les découvertes de chantier. Dans une petite maison ancienne, ouvrir un plancher ou déposer un doublage peut révéler une canalisation vétuste, une isolation absente ou des dégâts invisibles pendant la visite. Une réserve de sécurité évite de transformer le projet en course aux financements.
-
Priorité immédiate : sécurité électrique, infiltrations, toiture dégradée, chauffage hors service.
-
À programmer : isolation, ventilation, remplacement des menuiseries, rénovation des pièces d’eau.
-
À arbitrer : décoration, cuisine, aménagement extérieur et équipements de confort.
Un artisan peut aussi vous aider à distinguer ce qui est réellement indispensable de ce qui relève de la préférence personnelle. Ce conseil est précieux quand on visite un bien séduisant, car le coup de cœur a parfois tendance à minimiser le prix des travaux.
Poser les bonnes questions au vendeur
Demandez les factures des travaux récents, les garanties encore valables et les références des entreprises intervenues. Interrogez le vendeur sur les périodes d’inoccupation, les épisodes d’infiltration, les réparations après tempête et les problèmes de voisinage. Si la maison est louée, renseignez-vous sur les baux et les obligations en cours.
Ne vous contentez pas d’un « tout fonctionne ». Faites préciser les réponses et vérifiez-les lorsque c’est possible. Si des éléments importants manquent, demandez à les obtenir avant de vous engager. Vous pouvez également prévoir, avec l’aide d’un notaire, des conditions suspensives adaptées à votre projet, notamment pour le financement. Pour une difficulté technique ou juridique, un professionnel compétent reste le meilleur interlocuteur.
Une maison à rénover, oui ; un projet sans chiffres, non
Une petite maison de bord de mer à prix raisonnable peut être une belle occasion, à condition de savoir ce que vous achetez. Inspectez le bâti, lisez les diagnostics, vérifiez les règles d’urbanisme et les risques locaux, puis chiffrez les travaux avant de vous décider. Le bon calcul ne consiste pas à trouver le prix affiché le plus bas, mais à mesurer le coût réel du logement une fois remis en état.
Et si la maison vous plaît toujours après avoir consulté les devis, les documents et les contraintes du secteur ? Alors, vous pourrez envisager la suite avec enthousiasme — et avec un budget qui tient mieux que des volets mal fixés face au vent marin.